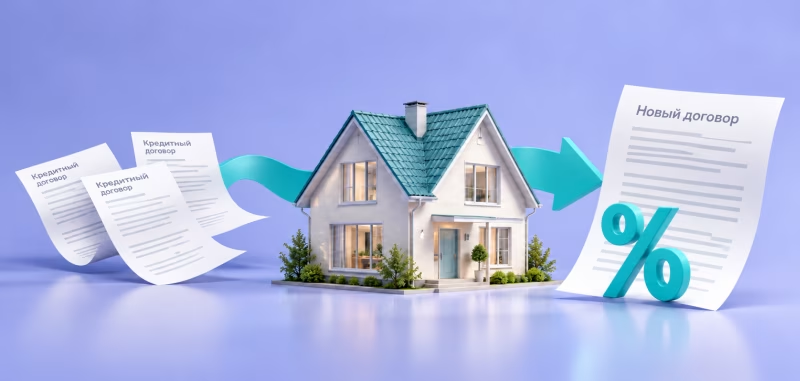
Рефинансирование кредита под залог недвижимости в 2026 году
Суть и экономическая логика рефинансирования под залог недвижимости
Чем залоговое рефинансирование отличается от обычного потребительского
Ключевое отличие – в обеспечении. При беззалоговом рефинансировании банк опирается на доходы и кредитную историю заемщика. В залоговом варианте у банка появляется право обратить взыскание на недвижимость при нарушении обязательств (см. Федеральный закон от 16.07.1998 № 102-ФЗ «Об ипотеке (залоге недвижимости)»), что снижает кредитный риск и позволяет предлагать более мягкие условия: лимиты выше, срок существенно длиннее, ставка ниже из-за меньшей надбавки за риск.
Практическая особенность залогового рефинансирования – возможность закрыть не только ипотеку, но и автокредиты, кредитные карты и иные дорогие долги: новый банк перечисляет средства на погашение старых обязательств, а заемщик получает один договор вместо нескольких.
Важно понимать разницу между двумя понятиями, которые часто путают:
- Ипотечный кредит оформляется на покупку или строительство недвижимости – деньги уходят продавцу, а объект сразу становится залогом.
- Кредит под залог недвижимости – это потребительский кредит: заемщик закладывает уже имеющуюся собственность и получает наличные на любые цели. Рефинансирование второго типа сложнее, потому что объект уже находится под обременением и банк не может сразу оформить новый залог.
Сравнение обычного рефинансирования и рефинансирования под залог недвижимости
|
Параметр |
Обычное рефинансирование |
Рефинансирование под залог недвижимости |
|
Ставка |
выше из-за большего кредитного риска |
ниже за счет обеспечения и страхового пакета |
|
Максимальная сумма |
ограничена платежеспособностью |
выше благодаря стоимости залога |
|
Срок |
обычно до 5–7 лет |
может достигать 20–30 лет |
|
Оценка объекта |
не требуется |
почти всегда нужен отчет об оценке |
|
Требования к объекту |
нет |
ликвидность и юридическая чистота обязательны |
|
Риск для заемщика |
нет угрозы потери жилья |
при просрочках банк вправе обратить взыскание |
Источник: FinFans
Когда рефинансирование под залог дает максимальную экономию
- Консолидация нескольких дорогих кредитов в один. Единый платеж и растянутый срок снижают ежемесячную нагрузку (итоговую переплату обязательно считайте отдельно).
- Снижение рыночных ставок. При устойчивом тренде вниз и заметной разнице с текущей ставкой заемщика рефинансирование часто дает эффект. Для ориентира смотрите ключевую ставку – ее динамика транслируется в розничные ставочные предложения с лагом.
- Получение дополнительной суммы «поверх» закрываемых долгов – дешевле, чем брать отдельный беззалоговый кредит (зависит от LTV, то есть от отношения суммы кредита к оценочной стоимости залога, и страхового пакета).
- Прошло меньше половины срока кредитного договора. В этот период погашается основная часть процентов, и если перекредитовать остаток, на него снова начислят проценты. Если же пройдено больше половины срока, рефинансирование может обойтись дороже, чем выплата старого кредита.
Варианты рефинансирования залогового кредита
В зависимости от целей заемщика возможны следующие сценарии:
- под меньший процент при той же сумме и сроках – снижает ежемесячный платеж и итоговую переплату;
- на большую сумму – стоимость недвижимости растет, поэтому при рефинансировании можно получить больше денег под залог того же объекта;
- под залог другого имущества – чтобы снять обременение с первого объекта и использовать его по своему усмотрению (например, продать);
- с меньшим сроком – позволяет сократить общую переплату и быстрее освободиться от залога, но увеличивает ежемесячный платеж.
Экономическая выгода от рефинансирования кредитов проявляется в том случае, если новые финансовые обязательства берутся под более низкий процент. Самый простой способ сократить ставку – предоставить ликвидный залог. При таком формате сотрудничества риски банка снижаются, а возможные условия кредитования улучшаются.
Рынок в 2026 году: ставки, спрос, тренды
Рынок рефинансирования под залог недвижимости в 2026 году переживает заметное оживление. Спрос на рефинансирование ипотеки вырос в 11 раз с марта 2025 года по март 2026 года. В июне 2026 года число заявок на рефинансирование подскочило на 21% к маю 2026 года.
Банк России сохранил ключевую ставку на уровне 14,00% годовых по состоянию на 8 октября 2026 года. Это значение является ориентиром для удешевления новых залоговых кредитов и рефинансирования. Средняя ставка по залоговым кредитам снизилась с 26,92% в начале 2026 года до 23,67% к концу июня 2026 года, а к 20 августа 2026 года выросла до 23,86%.
Банк России решением от 27 июля 2026 года ужесточил макропруденциальные лимиты (МПЛ) на IV квартал 2026 года по нецелевым потребительским кредитам под залог недвижимости, а значения МПЛ по ипотеке, в том числе в сегменте ИЖС, сохранил. Это означает, что банки стали осторожнее выдавать такие кредиты заемщикам с высоким ПДН. Актуальную информацию о МПЛ и ключевой ставке публикует Банк России.
По данным рынка на сентябрь 2026 года, максимальный срок по рефинансированию кредита под залог недвижимости достигает 30 лет, а минимальные ставки на витринах банков начинаются от 14,9% годовых.
Требования банков к заемщику и залоговой недвижимости
Право собственности регулируется ГК РФ, а государственная регистрация прав и обременений – Федеральным законом от 13.07.2015 № 218-ФЗ «О государственной регистрации недвижимости». Банк проверяет и профиль заемщика, и объект залога: отказ по любому направлению ведет к отказу по всей заявке.
Как банки оценивают заемщика
В 2026 году у крупнейших банков РФ базовый профиль заемщика для рефинансирования под залог недвижимости выглядит следующим образом:
- возраст: от 21 года до 70–75 лет на дату погашения; отдельные банки допускают нижнюю границу 18 лет;
- стаж: на текущем месте работы – от 3–6 месяцев, общий стаж – от одного года;
- ПДН (показатель долговой нагрузки). Банки ориентируются на уровень не выше 50%. При ПДН 50–80% банк может выдать кредит, но для него действуют более жесткие регуляторные требования по капиталу. При ПДН выше 80% большинство банков отказывает. Определение и методика расчета раскрыты на странице «Показатель долговой нагрузки (ПДН)»;
- кредитная история. Допустимы только «чистые» профили без текущих просрочек и, как правило, без просрочек свыше 30 дней за последние два года. Для банков желательно, чтобы клиент уже получал займы и вовремя их погашал – нулевая история скорее минус, чем плюс. Получить свой отчет можно бесплатно дважды в год через портал «Госуслуги»;
- гражданство и регистрация. Гражданство РФ, постоянная или временная регистрация в стране (иногда в регионе присутствия банка);
- созаемщики/залогодатели. Созаемщик может улучшить расчет ПДН; залогодателем может выступать третье лицо – собственник объекта (ответственность в пределах стоимости залога).
Требования к объекту недвижимости
К залогу чаще всего принимаются:
- квартиры на вторичном рынке;
- индивидуальные жилые дома с участком;
- таунхаусы;
- апартаменты (по правилам конкретного банка);
- коммерческая недвижимость – выборочно;
- земельные участки – выборочно.
Обязательные условия:
- зарегистрированное право в ЕГРН и юридическая чистота записи (сведения – на сервисах Росреестра);
- отсутствие арестов/обременений в пользу третьих лиц, критичных перепланировок и аварийного состояния;
- ликвидность объекта – возможность быстро продать его. Недостроенное жилье вдалеке от инфраструктуры банк вряд ли одобрит;
- процент износа, как правило, не более 55%;
- соответствие технической документации.
Особые случаи:
- Передача в залог недвижимости, принадлежащей полностью или в доле несовершеннолетнему гражданину, допускается исключительно с предварительного письменного разрешения органа опеки и попечительства (ст. 37 Гражданского кодекса РФ, ст. 21 Федерального закона от 24.04.2008 № 48-ФЗ «Об опеке и попечительстве»). На практике банки крайне редко одобряют такие объекты из-за невозможности гарантировать отчуждение при обращении взыскания, а органы опеки дают согласие лишь в исключительных случаях прямого имущественного улучшения положения ребенка.
- Нотариальное согласие супруга, как правило, требуется по Семейному кодексу РФ – ст. 35.
- Если при покупке использовался маткапитал, потребуется подтверждение соблюдения долей детей и согласования – вся подробная информация находится в соответствующем разделе на сайте Социального фонда России.
Особенности загородной недвижимости: не все банки готовы брать в залог загородные дома – считается, что они менее ликвидны. Залоговый дисконт для квартир обычно составляет 20–30% (в кредит дадут до 70–80% оценочной стоимости), для загородных домов дисконт может достигать 50%. Если банк берет в залог дом, он также берет в залог участок, на котором стоит дом – это два разных объекта с точки зрения Росреестра, поэтому документы нужны на оба.
Чек-лист: шесть причин отказа в принятии объекта в залог
- юридические обременения (аресты, споры о праве);
- неузаконенные перепланировки;
- аварийное состояние объекта;
- отсутствие необходимых коммуникаций (для участков);
- низкая ликвидность (удаленность от инфраструктуры);
- несовершеннолетние собственники без обязательного разрешения органов опеки и согласия банка.
Пошаговый порядок оформления
Рефинансирование залогового кредита занимает больше времени, чем обычного, – от нескольких рабочих дней до нескольких недель. Это связано с необходимостью переоформления залога в ЕГРН. Ниже – детализированный алгоритм:
- Прежде чем искать новый банк, напишите заявление в свой банк с просьбой снизить ставку. Укажите: текущую ставку по аналогичным продуктам банка, динамику ключевой ставки ЦБ, отсутствие просрочек в кредитной истории. Банк не обязан соглашаться, но иногда идет навстречу – особенно если заемщик уже получил одобрение в другом банке и пришел за справкой об остатке долга.
- Выберите банк для рефинансирования. Не все банки рефинансируют залоговые кредиты – особенно если объект уже находится под обременением. Изучайте условия внимательно: убедитесь, что банк работает с нужным типом недвижимости (квартира, дом, коммерческая); проверьте, допускает ли банк рефинансирование при наличии текущего обременения; уточните, рефинансирует ли банк потребительские кредиты под залог или только ипотечные; не рассылайте заявки сразу во все банки – это отражается в кредитной истории и может насторожить кредиторов. Достаточно выбрать 2–3 предложения.
- Соберите документы. Базовый пакет: паспорт, СНИЛС; подтверждение дохода (2-НДФЛ, выписка по счету, справка по форме банка, данные с Госуслуг); копия трудовой книжки или трудовой договор; действующий кредитный договор; справка об остатке задолженности с реквизитами счета для погашения; правоустанавливающие документы на объект; свежая выписка из ЕГРН (Росреестр); отчет об оценке от аккредитованного оценщика; справка о зарегистрированных лицах; нотариальное согласие супруга (при необходимости). Перечень может расширяться: банки иногда запрашивают справки из СФР, свидетельства о браке/разводе/разделе имущества.
- Подайте заявку и получите одобрение. Заявку можно подать онлайн через сайт банка или в отделении. Срок рассмотрения – от одного дня до двух недель в зависимости от банка. После одобрения у заемщика есть ограниченное время (обычно 30–90 дней) для выхода на сделку.
- Подпишите договоры. Заключаются кредитный договор и договор ипотеки (или оформляется закладная) по Федеральному закону № 102-ФЗ. Электронная закладная и электронная подача допустимы законом и сокращают сроки регистрации.
- Погасите старый кредит и снимите обременение. После перечисления средств банком подайте заявку на полное досрочное погашение в старый банк. Получите справку об отсутствии задолженности. Затем инициируйте снятие обременения в Росреестре.
- Зарегистрируйте новый залог в ЕГРН. После снятия старого обременения заемщик вместе с представителем нового банка подает документы на регистрацию нового залога.
- Получите справку о закрытии старого кредита. Некоторые банки уточняют информацию самостоятельно, но лучше перестраховаться и запросить справку самому. Это подтверждает, что долг действительно закрыт.
Как корректно сравнивать условия банков
Полная стоимость кредита (ПСК) – главный ориентир: она учитывает ставку, страхование, комиссии и иные обязательные платежи. Правила расчета закреплены в ст. 6 Федерального закона от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)». Сравнивать программы только по номинальной ставке некорректно.
На что смотреть при сравнении
LTV (отношение суммы кредита к оценочной стоимости) – ключевой ограничитель лимита. Типичный диапазон: 50–80% для квартир, 50–70% для домов, 50–60% для коммерческой недвижимости.
Ставка до/после регистрации залога – у ряда банков действует временная надбавка до внесения записи в ЕГРН.
Страхование – имущество, а также жизнь/здоровье/титул могут быть условием скидки по ставке; отказ обычно ведет к надбавке (условия прописываются в договоре). Заложенное имущество страхуется по условиям договора об ипотеке, а если такие условия в нем не установлены, залогодатель обязан страховать его в полной стоимости за свой счет (ст. 31 Федерального закона № 102-ФЗ); от страхования жизни можно отказаться с надбавкой к ставке.
Антипример: когда рефинансирование невыгодно
Многие заемщики смотрят только на снижение ставки и ежемесячного платежа, не считая полную картину. Вот наглядный пример ситуации, когда рефинансирование оказывается убыточным.
Расчет: старый кредит против нового
Исходные данные:
- остаток долга: 3 млн рублей;
- текущая ставка: 22% годовых;
- оставшийся срок: 5 лет (60 месяцев);
- ежемесячный платеж: около 83 тыс. рублей;
- итоговая переплата по старому кредиту: примерно 1,97 млн рублей.
Предложение нового банка:
- ставка: 19% годовых (снижение на 3 п. п.);
- срок: 7 лет (84 месяца) – банк предлагает растянуть для снижения платежа;
- ежемесячный платеж: около 65 тыс. рублей (снижение на 18 тыс. рублей – выглядит привлекательно).
Разовые расходы на рефинансирование:
- отчет об оценке: 8 тыс. рублей;
- страховой полис (имущество + жизнь): 35 тыс. рублей в год × 7 лет = 245 тыс. рублей;
- нотариальное согласие супруга: 3 тыс. рублей;
- госпошлина: 1 тыс. рублей;
- надбавка к ставке на период регистрации залога (+3 п. п. на один месяц): примерно 7,5 тыс. рублей;
- итого разовых и дополнительных расходов: около 264 500 рублей.
Итоговая переплата по новому кредиту:
- проценты за 7 лет при 19%: около 2,45 млн рублей;
- плюс разовые расходы: примерно 264 500 рублей;
- итого: примерно 2,71 млн рублей.
Сравнение:
- переплата по старому кредиту (5 лет): примерно 1,97 млн рублей;
- переплата по новому кредиту (7 лет): примерно 2,71 млн рублей;
- убыток от рефинансирования: примерно 738 тыс. рублей.
Вывод: несмотря на снижение ставки на 3 п. п. и уменьшение ежемесячного платежа, растянутый срок и сопутствующие расходы привели к тому, что рефинансирование обошлось почти на 740 тыс. рублей дороже. Прежде чем соглашаться на «выгодное» предложение, всегда считайте итоговую переплату, а не только ежемесячный платеж.
Когда рефинансирование точно невыгодно:
- пройдено больше половины срока кредита (основная часть процентов уже выплачена);
- новый срок существенно длиннее оставшегося;
- разовые расходы (оценка, страховка, нотариус) не окупаются за разумный срок;
- новый банк оценил залог ниже, чем предыдущий, и сумма кредита не покрывает все закрываемые долги.
Почему банки отказывают и как действовать
Банк вправе отказать в кредите без объяснения причин (ч. 5 ст. 7 Федерального закона № 353-ФЗ). Однако чаще отказы встречаются по вполне объективным причинам.
Частые причины отказов и как их можно исправить:
- Текущие просрочки и негативная кредитная история. Закрыть просрочки, запросить обновленную кредитную историю через БКИ или Госуслуги.
- Высокая долговая нагрузка (ПДН более 50%). Досрочно погасить часть долгов или привлечь созаемщика.
- Неликвидный объект: аварийность, критичные перепланировки. Узаконить перепланировку либо привести объект в исходное состояние.
- Юридические риски: аресты, споры о праве, неоформленные доли детей при маткапитале. Устранить обременения и аресты; по детям – оформить доли/согласования через СФР.
- Отказ от страхования (если оно является условием льготной ставки). Пересмотреть решение или принять надбавку к ставке.
- Неполный или противоречивый пакет документов. Собрать полный комплект, уточнить требования в банке.
- Недостаточный доход или отсутствие документального подтверждения. Предоставить дополнительные документы о доходах.
- Отсутствие гражданства или прописки в требуемом регионе. Подать заявку в банк без регионального ограничения.
Часто задаваемые вопросы
Можно ли рефинансировать кредит, если недвижимость уже заложена в другом банке?
Да. Допустим последующий залог или перезалог, если это не запрещено договором или законом (см. Федеральный закон № 102-ФЗ, в том числе положения о последующей ипотеке). Однако большинство банков предпочитают схему, при которой сначала погашается старый кредит и снимается обременение, а затем оформляется новый залог.
Что происходит с заложенным имуществом в период действия договора?
Собственник сохраняет владение и пользование; распоряжение (продажа, дарение, повторный залог) требует согласия кредитора – это следует из природы ипотеки по Федеральному закону № 102-ФЗ.
Влияет ли рефинансирование на кредитную историю?
Сам факт замены кредитора не ухудшает историю, но запросы банков в БКИ фиксируются. Избегайте множественных заявок одновременно; узнать свою кредитную историю можно через БКИ или Госуслуги.
Как часто можно рефинансировать кредит?
Ограничений по количеству рефинансирований нет. Услугой можно пользоваться неограниченное количество раз, если это экономически целесообразно.
Итоговый вывод
Рефинансирование под залог недвижимости действительно снижает ставку и ежемесячный платеж, но выгоду определяет не ставка, а полная стоимость кредита: удлинение срока, оценка, страхование и оплата услуг нотариуса способны полностью перекрыть экономию – как в разобранном примере, где снижение ставки на 3 п. п. обернулось переплатой почти на 740 тыс. рублей больше. Решение принимается только после сравнения итоговой переплаты по действующему и новому договору, а условия банков проверяются на их официальных страницах.
Статья носит исключительно справочно-информационный характер и не является индивидуальной финансовой рекомендацией, рекламой финансовых услуг или гарантией одобрения заявки. Условия банков (ставки, лимиты, сроки, требования к объектам) меняются – проверять их необходимо на официальных страницах перед подачей заявки. Указанные в статье размеры комиссий, процентов по кредиту и пр. актуальны на октябрь 2026 года. Данные могут изменяться, актуальную информацию следует уточнять на сайте банка или МФО.
Источники*:
1. Федеральный закон от 16.07.1998 № 102-ФЗ «Об ипотеке (залоге недвижимости)». Ст. 25, 43. // КонсультантПлюс. – URL: https://www.consultant.ru/document/cons_doc_LAW_19396/
2. Федеральный закон от 13.07.2015 № 218-ФЗ «О государственной регистрации недвижимости». Ст. 16. // КонсультантПлюс. – URL: https://www.consultant.ru/document/cons_doc_LAW_182661/
3. Федеральный закон от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)». Ст. 6, 7, 10. // КонсультантПлюс. – URL: https://www.consultant.ru/document/cons_doc_LAW_155986/
4. Федеральный закон от 24.04.2008 № 48-ФЗ «Об опеке и попечительстве». Ст. 21. // КонсультантПлюс. – URL: https://www.consultant.ru/document/cons_doc_LAW_76459/
5. Налоговый кодекс Российской Федерации (часть вторая). Ст. 333.33. // КонсультантПлюс. – URL: https://www.consultant.ru/document/cons_doc_LAW_28165/
6. Гражданский кодекс Российской Федерации (часть первая). Ст. 37. // КонсультантПлюс. – URL: https://www.consultant.ru/document/cons_doc_LAW_5142/
7. Ключевая ставка Банка России – 14,00% годовых (по состоянию на 07.10.2026). // Банк России (ЦБ РФ). – URL: https://www.cbr.ru/hd_base/KeyRate/
8. Государственная регистрация прав и кадастровый учет. // Федеральная служба государственной регистрации, кадастра и картографии (Росреестр). – URL: https://rosreestr.gov.ru/
9. Сведения из ЕГРН. // Федеральная служба государственной регистрации, кадастра и картографии (Росреестр). – URL: https://rosreestr.gov.ru/wps/portal/cc_ib_svedFDGKO
10. Материнский (семейный) капитал. // Социальный фонд России (СФР). – URL: https://sfr.gov.ru/
11. Госуслуги. // Единый портал государственных и муниципальных услуг. – URL: https://www.gosuslugi.ru/
12. Семейный кодекс Российской Федерации. Ст. 35. // КонсультантПлюс. – URL: https://www.consultant.ru/document/cons_doc_LAW_8982/bd9ca2083dd1c43d58c7a1d951d6b56bc932de28/
13. Федеральный закон от 30.12.2004 № 218-ФЗ «О кредитных историях». Ст. 8. // КонсультантПлюс. – URL: https://www.consultant.ru/document/cons_doc_LAW_51043/602f589cb0d8d7b7127f3446189d6e399778eabb/
*Ссылки ведут на действующие редакции документов и официальные страницы ведомств.
Автор статьи